Faire ma demande en ligne
-
 Étude gratuite
-
 Accompagnement personnalisé
-
 Réponse rapide
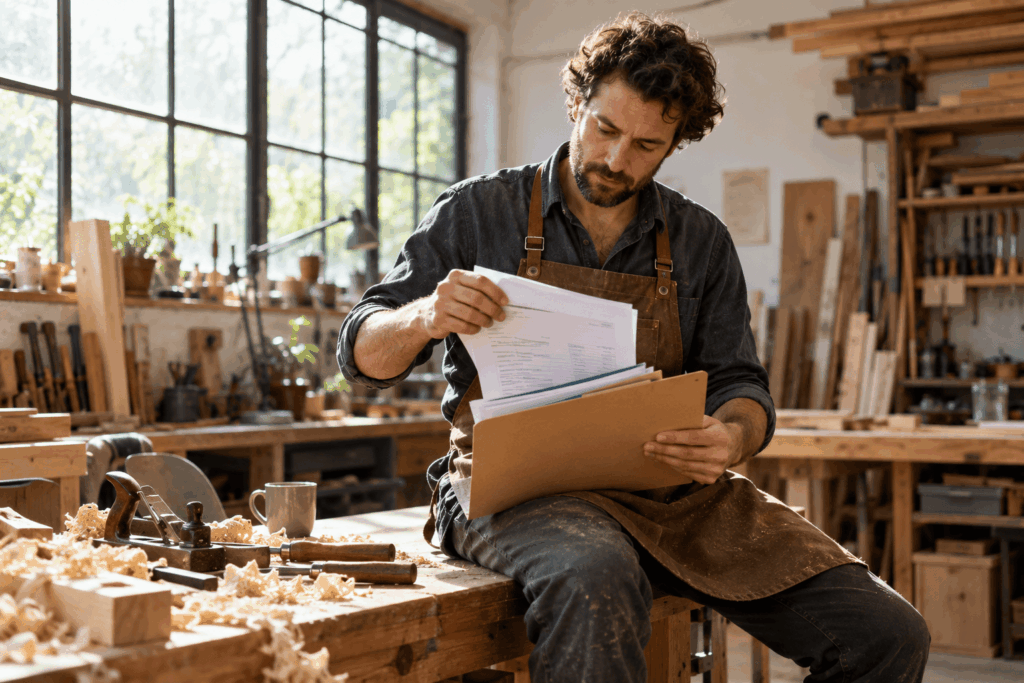
Artisan, commerçant ou profession libérale: en tant qu’indépendant, vos revenus n’ont pas la régularité d’une fiche de paie. Lorsque les crédits s’accumulent, l’idée de tout regrouper pour alléger vos mensualités devient pourtant très tentante.
Le rachat de crédits pour les indépendants est tout à fait possible. Les organismes prêteurs se montrent simplement plus exigeants sur la présentation du dossier. Voici comment le préparer pour mettre toutes les chances de votre côté.
Rachat de crédits pour les indépendants : pourquoi le dossier est examiné différemment
Pour un salarié en CDI, l’organisme prêteur dispose d’un repère simple : le salaire net mensuel. Pour un indépendant, en revanche, les revenus varient d’une année à l’autre, et parfois d’un mois à l’autre. Ils dépendent aussi de choix de gestion, comme la rémunération prélevée ou les bénéfices laissés dans l’entreprise.
L’organisme prêteur cherche donc à apprécier la stabilité de votre activité sur la durée. Il ne s’agit pas de méfiance, mais d’une analyse plus fine. Un dossier bien construit répond à ces questions avant même qu’elles ne soient posées.
Avant toute démarche, il peut être utile de comprendre le fonctionnement général du rachat de crédits et ce qu’il peut, ou non, regrouper.
Les pièces à réunir pour un rachat de crédits
Un dossier complet dès le départ fait gagner un temps précieux. Il montre aussi que vous maîtrisez votre situation financière. Voici les étapes de préparation que nous recommandons.
Justifier votre activité. Extrait Kbis, inscription au répertoire des métiers ou à l’ordre professionnel, selon votre statut.
Prouver vos revenus. Vos derniers avis d’imposition, accompagnés des bilans et liasses fiscales des derniers exercices, ou de vos déclarations de chiffre d’affaires si vous êtes micro-entrepreneur.
Détailler vos crédits en cours. Offres de prêt, tableaux d’amortissement et derniers relevés pour chaque crédit à regrouper.
Présenter vos comptes. Les relevés de vos comptes personnels et professionnels sur les derniers mois.
Valoriser votre patrimoine. Titre de propriété, estimation du bien et justificatifs d’épargne, le cas échéant.
Les points qui rassurent l’organisme prêteur
L’ancienneté et la régularité de l’activité
Plusieurs exercices clôturés avec des résultats stables ou en progression constituent votre meilleur argument. À l’inverse, une activité très récente rend l’analyse plus délicate. Dans ce cas, l’appui d’un patrimoine immobilier peut faire la différence.
Des comptes bien tenus
Des comptes sans incident, avec une séparation claire entre finances personnelles et professionnelles, envoient un signal très positif. De même, une épargne de précaution, même modeste, montre votre capacité à anticiper les creux d’activité.
Un endettement maîtrisé après l’opération
Pour un rachat de crédits, l’organisme prêteur regarde généralement un taux d’endettement autour de 45 % après restructuration. Il examine aussi votre reste à vivre. Pour vérifier l’effet d’un regroupement sur vos mensualités, vous pouvez utiliser notre calculette de rachat de crédits.
Les erreurs qui fragilisent une demande
Certaines erreurs reviennent souvent et retardent, voire compromettent, une demande. La plus fréquente consiste à attendre que la situation se tende pour agir. Un dossier déposé avant l’apparition d’incidents de paiement est en effet bien plus facile à défendre.
Autre écueil courant : minimiser fortement ses revenus déclarés pour des raisons fiscales, puis espérer qu’ils soient jugés suffisants pour emprunter. L’organisme prêteur se base sur ce qui est déclaré. Une stratégie de rémunération se réfléchit donc aussi en fonction de vos projets de financement.
Enfin, multiplier les demandes auprès de plusieurs organismes en même temps peut brouiller votre dossier. Mieux vaut une seule démarche, bien préparée et présentée aux bons interlocuteurs.
Rachat de crédits pour les indépendants : l’intérêt d’être accompagné
Le rachat de crédits pour les indépendants demande surtout de la préparation. Des justificatifs complets, des comptes bien tenus et une présentation claire de votre activité suffisent souvent à convaincre.
Chez FINEXY, nous connaissons les attentes des organismes prêteurs vis-à-vis des travailleurs non salariés. Nous vous aidons à rassembler les bonnes pièces, à mettre en valeur votre parcours et à orienter votre dossier vers les partenaires les plus adaptés. Pour aller plus loin, notre e-book sur le rachat de crédits détaille chaque étape de l’opération.
FAQ – Rachat de crédits pour les indépendants
-
Un indépendant peut-il obtenir un rachat de crédits ?
Oui. Les organismes prêteurs financent régulièrement des travailleurs non salariés. Ils demandent simplement davantage de justificatifs pour apprécier la stabilité et la régularité des revenus.
-
Quels revenus sont retenus pour un indépendant ?
L’organisme prêteur s’appuie généralement sur la moyenne des revenus déclarés sur plusieurs exercices, à partir des avis d’imposition et des documents comptables. Un exercice exceptionnel isolé pèse donc moins qu’une progression régulière.
-
Peut-on inclure des dettes professionnelles dans un rachat de crédits ?
Dans certains cas, oui, notamment lorsque l’indépendant s’est engagé personnellement sur ces dettes. Cette possibilité dépend de l’organisme prêteur et de la nature des dettes. Elle doit être étudiée au cas par cas.
-
Faut-il être propriétaire pour faire racheter ses crédits ?
Non. Un rachat de crédits sans garantie hypothécaire est possible pour les locataires. Être propriétaire ouvre toutefois l’accès à des montants plus élevés et à des durées plus longues, grâce à la garantie apportée par le bien.
-
Quel taux d’endettement viser après l’opération ?
Pour un rachat de crédits, les organismes prêteurs regardent généralement un taux d’endettement autour de 45 % après restructuration. Le reste à vivre, c’est-à-dire la somme disponible chaque mois une fois les charges payées, compte tout autant.
Vous aimerez aussi: