Faire ma demande en ligne
-
 Étude gratuite
-
 Accompagnement personnalisé
-
 Réponse rapide
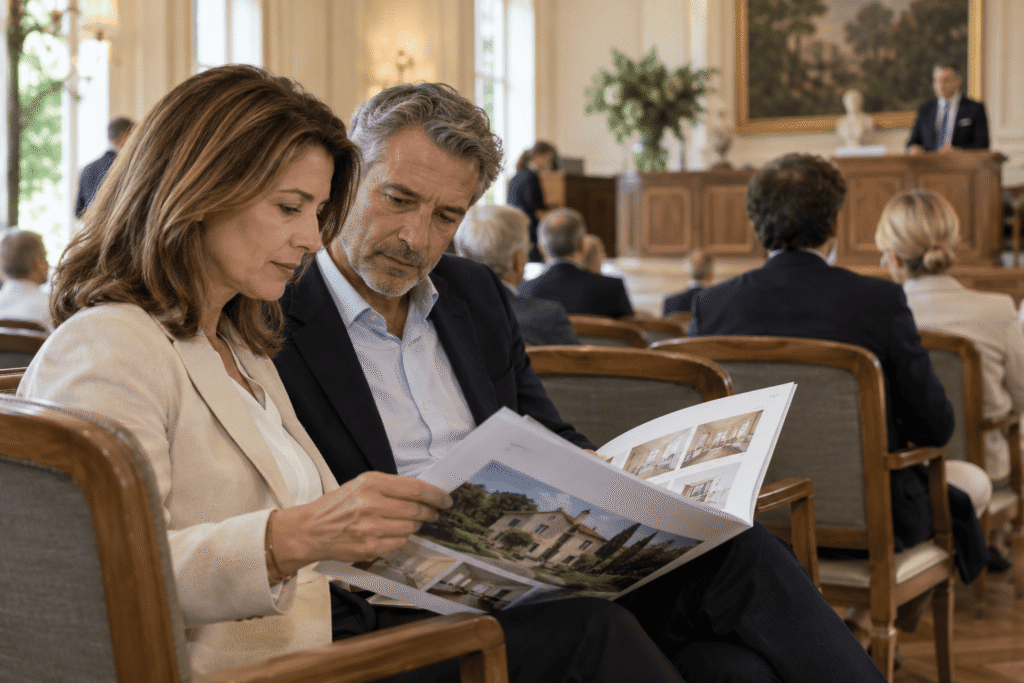
Une maison à un prix d’appel attractif, une salle d’audience, quelques minutes d’enchères… et l’obligation de payer très vite. Acheter un bien aux enchères peut faire réaliser une belle affaire, à condition d’avoir réglé la question du financement bien avant le jour J.
C’est là que le bât blesse pour beaucoup d’acquéreurs : le prêt immobilier classique s’adapte mal à ce calendrier. Pour un propriétaire, financer un achat aux enchères grâce à un crédit hypothécaire adossé à un bien qu’il possède déjà change complètement la donne. On vous explique comment.
Pourquoi les enchères compliquent le financement bancaire
Lors d’un achat classique, vous signez un compromis qui contient une condition suspensive d’obtention de prêt. Si la banque refuse, la vente tombe et vous récupérez votre dépôt. Aux enchères, ce filet de sécurité n’existe pas : dès que le marteau tombe, vous êtes adjudicataire et vous devez payer le prix, quoi qu’il arrive.
Le délai pour régler le prix est par ailleurs court, de l’ordre de quelques semaines pour une vente judiciaire. Or une banque traditionnelle aime prendre son temps : analyse du dossier, expertise, comité de crédit, émission de l’offre puis délai de réflexion légal. Dans les faits, il est très difficile de faire tenir tout cela entre l’audience et la date limite de paiement.
Une consignation à prévoir avant même d’enchérir
Pour participer à une vente judiciaire, vous devez passer par un avocat et lui remettre une consignation, généralement sous forme de chèque de banque. Autrement dit, une partie des fonds doit être disponible avant même de savoir si vous remporterez le bien. À cela s’ajoutent des frais d’adjudication, souvent plus élevés que les frais de notaire d’une vente ordinaire.
Financer un achat aux enchères avec un crédit hypothécaire
Si vous êtes déjà propriétaire, d’une résidence principale, d’une résidence secondaire ou d’un bien locatif, vous disposez d’un levier que beaucoup d’acheteurs ignorent. Le prêt de trésorerie hypothécaire permet d’obtenir une somme en prenant pour garantie un bien que vous possédez, et non le bien que vous voulez acheter.
Ce montage présente un avantage décisif pour les enchères : les fonds peuvent être obtenus en amont. Vous arrivez à l’audience avec un budget déjà sécurisé, ce qui vous permet d’enchérir sereinement et de payer le prix dans les délais. Pas de condition suspensive à négocier, pas de course contre la montre après l’adjudication.
Une solution souple sur le remboursement
Le crédit hypothécaire peut être amortissable, avec des mensualités classiques, ou in fine, avec le seul paiement des intérêts pendant la durée du prêt et le remboursement du capital à l’échéance. Cette seconde formule intéresse particulièrement ceux qui achètent pour revendre après travaux, ou qui prévoient de céder un autre bien dans les années à venir. Les investisseurs qui en font leur activité trouveront d’ailleurs des montages dédiés sur notre page consacrée au financement des marchands de biens.
Autre point à connaître : contrairement au prêt immobilier classique, les prêteurs hypothécaires avec lesquels nous travaillons n’exigent pas d’assurance emprunteur. Nous recommandons malgré tout d’en souscrire une pour protéger vos proches.
Prêt classique ou prêt hypothécaire : le comparatif
Pour y voir plus clair, voici comment les deux solutions se comportent face aux contraintes propres aux ventes aux enchères.
| Critère | Prêt immobilier classique | Crédit hypothécaire sur un bien existant |
|---|---|---|
| Moment de l’accord | Après l’adjudication, en général | Avant l’audience, fonds déjà disponibles |
| Condition suspensive | Impossible aux enchères | Inutile, le budget est sécurisé |
| Bien en garantie | Le bien acheté | Un bien que vous possédez déjà |
| Remboursement | Amortissable | Amortissable ou in fine |
| Assurance emprunteur | Exigée | Non exigée, mais conseillée |
Le prêt immobilier reste envisageable dans certains cas, par exemple si vous avez obtenu un accord de principe très solide avant la vente. Mais le risque de ne pas pouvoir payer à temps demeure, et ses conséquences sont lourdes : le bien peut être remis en vente à vos frais.
Le calendrier à respecter, de la préparation au paiement
Un achat aux enchères bien financé se prépare plusieurs semaines à l’avance. Commencez par repérer les ventes, consulter le cahier des conditions de vente et visiter le bien lors des créneaux prévus. En parallèle, montez votre dossier de financement : c’est l’étape qui demande le plus d’anticipation.
Fixez ensuite un prix plafond et tenez-vous-y. L’ambiance d’une salle d’audience pousse parfois à surenchérir au-delà du raisonnable, alors que votre budget doit intégrer le prix, les frais d’adjudication et, le cas échéant, les travaux. Notre simulateur de prêt hypothécaire vous aide à estimer l’enveloppe mobilisable à partir de la valeur de votre patrimoine.
Après l’adjudication
Une fois le bien remporté, gardez en tête qu’une surenchère reste possible pendant un court délai. Si personne ne se manifeste, il vous reste à payer le prix et les frais, puis à attendre la publication du jugement d’adjudication, qui vaut titre de propriété.
Préparer le financement de votre achat aux enchères
Les ventes aux enchères récompensent ceux qui arrivent prêts. Pour un propriétaire, financer un achat aux enchères par un crédit hypothécaire permet de sécuriser les fonds en amont, de se présenter à l’audience sans dépendre d’une décision bancaire de dernière minute et de choisir un mode de remboursement adapté au projet.
Chaque dossier reste particulier : valeur du bien mis en garantie, montant visé, revenus, stratégie de revente ou de conservation. FINEXY étudie votre situation, sollicite les prêteurs hypothécaires partenaires et vous accompagne jusqu’au déblocage des fonds, pour que vous puissiez vous concentrer sur le bien qui vous intéresse.
FAQ – Financer un achat aux enchères
-
Peut-on obtenir un prêt immobilier classique pour un achat aux enchères ?
C’est possible mais risqué, car il n’existe pas de condition suspensive d’obtention de prêt et le délai de paiement est court. Un refus après l’adjudication peut entraîner la remise en vente du bien à vos frais.
-
Pourquoi le crédit hypothécaire est-il adapté aux enchères ?
Parce qu’il s’appuie sur un bien que vous possédez déjà : les fonds peuvent être obtenus avant l’audience, ce qui sécurise votre budget et le paiement du prix dans les délais.
-
Faut-il être propriétaire pour utiliser cette solution ?
Oui, le prêt est garanti par une hypothèque sur un bien existant, qu’il s’agisse de votre résidence principale, d’une résidence secondaire ou d’un bien locatif.
-
Le crédit hypothécaire peut-il être remboursé in fine ?
Oui. Vous ne réglez alors que les intérêts pendant la durée du prêt et remboursez le capital à l’échéance, ce qui convient bien à un projet d’achat-revente.
-
Une assurance emprunteur est-elle obligatoire ?
Les prêteurs hypothécaires avec lesquels FINEXY travaille ne l’exigent pas. Nous conseillons toutefois d’en souscrire une pour protéger votre famille.
Vous aimerez aussi: