Faire ma demande en ligne
-
 Étude gratuite
-
 Accompagnement personnalisé
-
 Réponse rapide
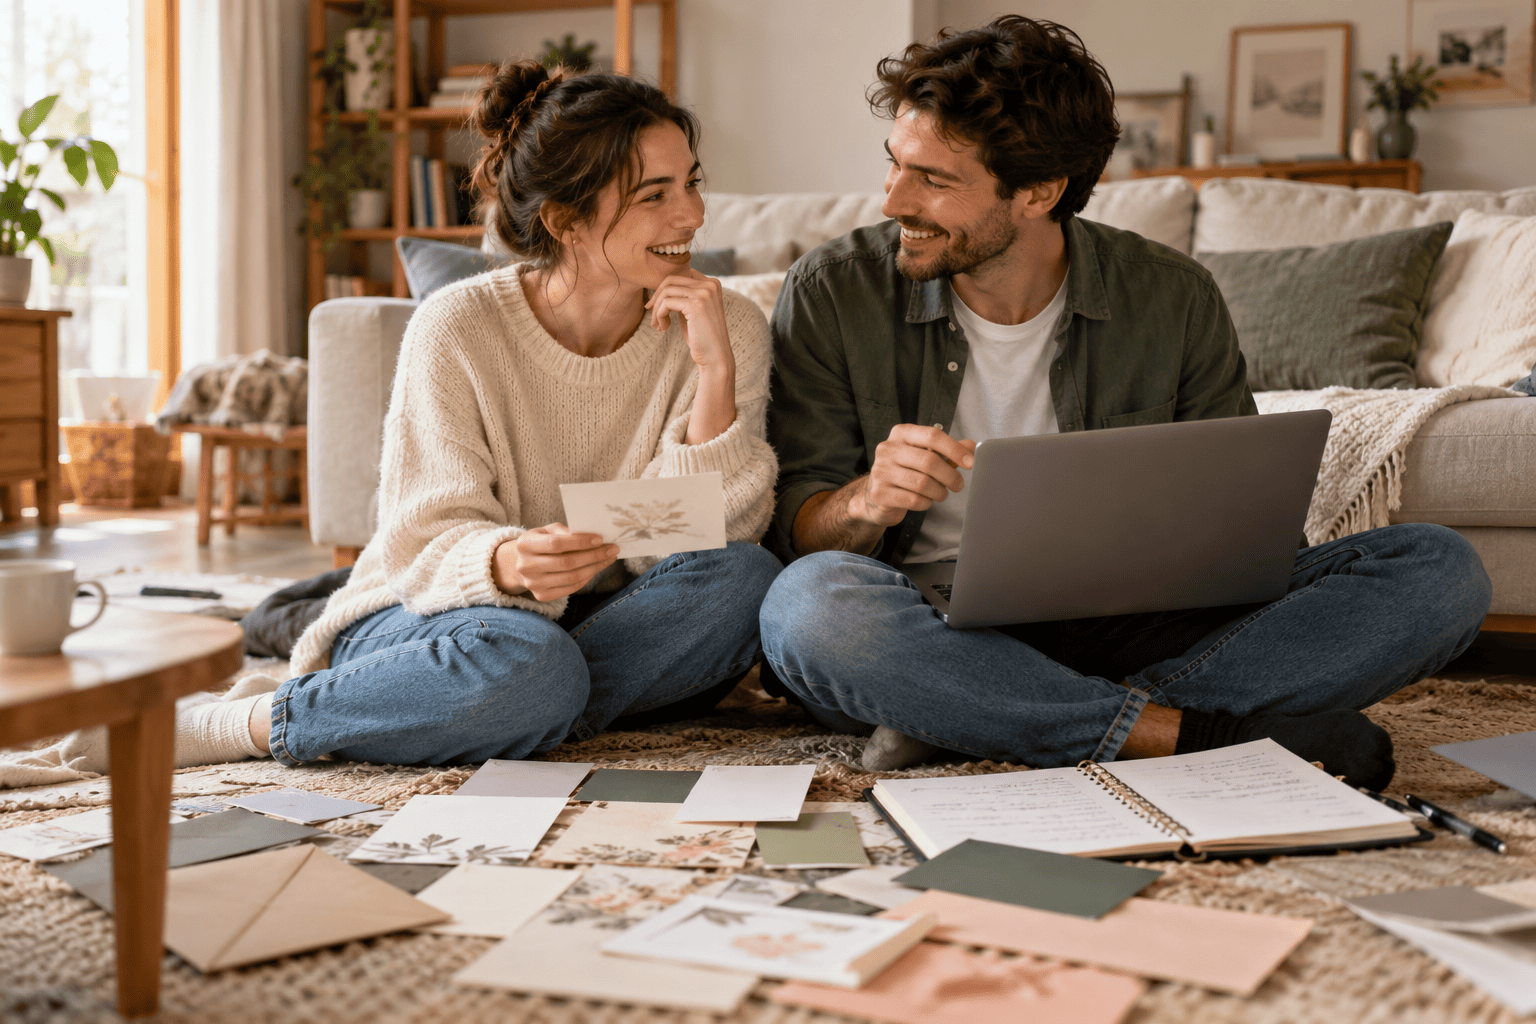
Le mariage est un moment unique, mais il représente aussi un budget conséquent. Lieu de réception, traiteur, tenues, photographe, musique : les postes de dépenses s’additionnent vite, et l’épargne disponible ne suffit pas toujours.
Financer un mariage à crédit n’a rien d’exceptionnel. Encore faut-il le faire avec méthode, pour que la fête ne pèse pas sur vos finances pendant des années. Voici comment établir votre budget et choisir la bonne solution de financement.
Construire le budget avant de chercher un financement
Avant de parler de crédit, il faut savoir combien coûtera réellement la journée. Le budget d’un mariage varie énormément selon le nombre d’invités, la région, la saison et vos envies. C’est pourquoi aucun montant « moyen » ne remplace une estimation faite à partir de vos propres devis.
Lister les postes de dépenses
Commencez par recenser les grands postes : la réception et le traiteur, qui représentent généralement la plus grosse part, puis les tenues, le photographe, la décoration, l’animation et les faire-part. N’oubliez pas les frais annexes, comme l’hébergement de certains invités ou le voyage de noces.
Prévoir une marge pour les imprévus
Ensuite, ajoutez une marge de sécurité. Un devis qui évolue, un prestataire qui augmente ses tarifs, un invité de dernière minute : les ajustements sont fréquents. Mieux vaut les avoir anticipés que de devoir chercher un financement complémentaire en urgence.
Les solutions pour financer un mariage
Une fois le budget établi, comparez-le à votre épargne disponible et aux éventuelles participations de vos proches. Le crédit n’intervient qu’en complément, pour la part qui reste à financer.
| Solution | Avantages | Points de vigilance |
|---|---|---|
| Épargne personnelle | Aucun coût, aucune démarche | Ne pas vider votre épargne de précaution |
| Participation des familles | Soutien sans remboursement ou à des conditions souples | Clarifier les attentes de chacun en amont |
| Prêt personnel | Taux fixe, mensualités connues, fonds versés en une fois | Montant à ajuster à votre capacité de remboursement |
| Crédit renouvelable | Réserve disponible rapidement | Coût souvent élevé et remboursement qui peut s’étirer |
Pour découvrir le fonctionnement de chaque formule, vous pouvez consulter notre présentation des différents prêts à la consommation.
Le prêt personnel, la formule la plus adaptée
Pour une dépense ponctuelle et connue à l’avance, le prêt personnel reste la solution la plus lisible. Vous empruntez une somme définie, à taux fixe, et vous la remboursez selon un échéancier clair. Par ailleurs, vous n’avez pas à justifier l’utilisation des fonds.
Certains établissements proposent un « prêt mariage ». En pratique, il s’agit d’un prêt personnel classique présenté sous un autre nom. Le critère de choix reste donc le même : le coût total du crédit, exprimé par le TAEG, et la souplesse des conditions de remboursement.
Comparer avant de signer
Les écarts entre organismes peuvent être importants. Un courtier compare plusieurs offres pour vous et vous aide à choisir la durée la plus pertinente. Pour estimer vos mensualités selon différents montants, vous pouvez aussi utiliser nos simulateurs.
Emprunter sans fragiliser vos projets futurs
Le mariage marque souvent le début d’autres projets : l’achat d’un logement, l’arrivée d’un enfant, un changement de voiture. Or, un crédit en cours est pris en compte dans votre taux d’endettement. Il peut donc réduire votre capacité d’emprunt pour un futur prêt immobilier.
Dans ce cas, mieux vaut emprunter un montant raisonnable sur une durée courte. De cette façon, le crédit sera remboursé, ou presque, lorsque vous lancerez votre projet d’achat. Si ce dernier est prévu à court terme, parlez-en à votre conseiller dès maintenant : il pourra vous aider à arbitrer.
Financer un mariage sereinement : nos recommandations
Pour financer un mariage sans mauvaise surprise, procédez dans l’ordre : un budget détaillé, une marge pour les imprévus, l’épargne et les aides familiales mobilisées en priorité, puis un prêt personnel pour compléter. Enfin, gardez toujours un œil sur vos projets des années suivantes.
Chez FINEXY, nous vous accompagnons pour trouver un crédit adapté à votre budget et à vos objectifs. Nous comparons les offres et vous expliquons chaque condition, afin que vous puissiez profiter pleinement de ce grand jour.
FAQ – Financer un mariage
-
Peut-on obtenir un crédit spécifiquement pour un mariage ?
Il n’existe pas de crédit réservé aux mariages au sens strict. La solution la plus courante est le prêt personnel, dont l’utilisation est libre. Certains établissements le présentent sous le nom de « prêt mariage », mais son fonctionnement reste le même.
-
Faut-il emprunter seul ou à deux pour financer un mariage ?
Emprunter à deux permet généralement de présenter des revenus plus élevés et de faciliter l’accord. En contrepartie, les deux co-emprunteurs s’engagent solidairement au remboursement. Il faut donc en parler ouvertement avant de déposer la demande.
-
Combien de temps avant le mariage faut-il faire sa demande ?
Mieux vaut anticiper de plusieurs mois. Vous aurez ainsi le temps de comparer les offres, de constituer votre dossier et de disposer des fonds au moment de verser les acomptes aux prestataires.
-
Le crédit renouvelable est-il une bonne idée pour un mariage ?
Il est rarement adapté. Son coût est souvent plus élevé que celui d’un prêt personnel et son remboursement peut s’étirer dans le temps. Pour une dépense ponctuelle et connue à l’avance, le prêt personnel reste plus lisible.
-
Ce crédit peut-il gêner un futur projet immobilier ?
Il sera pris en compte dans le calcul de votre taux d’endettement. Si vous envisagez d’acheter un logement dans les années suivantes, il est préférable de limiter le montant emprunté et de privilégier une durée courte.
Vous aimerez aussi: